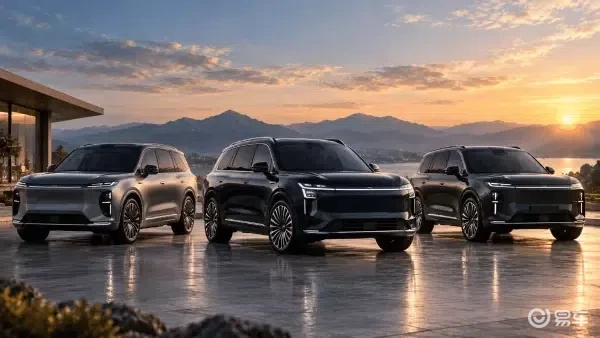
置身于当下的“9系SUV”阵营,仿佛车辆数量已超越了购车者的身影。此言虽似夸张,却恰如其分地勾勒出当前9系赛道最真实的写照。
据初步统计,仅以2026年为时间节点,各大车企已发布或蓄势待发的"9系”旗舰SUV便多达十余款。其中包括全新迭代问界M9、蔚来ES9、理想L9 Livis、大众 ID.ERA9X、魏牌V9X、小鹏GX、理想i9、零跑D19等已上市或即将面世的新车,此外还有处于预售期、 imminent 登场的奕境X9。
然而,即便该细分领域已显拥挤,各家车企却并未显露停歇之意。
近期,阿维塔亦正式官宣将推出一款全新9系车型,该车目前尚未正式命名,官方暂时将其称为“阿维塔9系”。
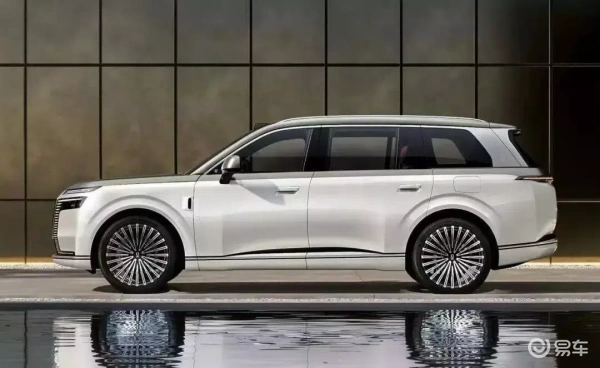
依据已公开的资料,阿维塔9系在战略定位上采取了高举高打的策略,直接锁定50万元级价格区间。
相较于既有的产品矩阵,这款新车最显著的差异在于采用了全新的设计语言,由过往推崇的年轻与科技感,转向更为沉稳、大气的风格。因而从审美取向判断,阿维塔9系与市面上现有的其他9系SUV大体趋同。
与此同时,新车的“含华”浓度进一步攀升,官方透露“阿维塔9系的造型与配色均是与华为联合共创”。这预示着,未来在50万级高端市场中,该车或将与问界M9以及其他同等级别的华为系车型展开正面较量。
显而易见,为争夺9系市场的份额,各家车企已将所能调用的顶尖高端资源悉数押注,甚至不惜破釜沉舟。然而关键在于,9系市场是否还能容纳如此巨大的产能与野心?
供需严重失衡,9系SUV率先进入优胜劣汰阶段
这一问题的答案,或许令诸多期待者感到失落。
近日,国内汽车媒体对主流大型SUV的8月份销量进行了梳理。此处需先行厘清概念,9系SUV通常指车长超5米、主打大六座布局的旗舰SUV,虽多集中于大型SUV范畴,但二者概念并不完全等同。
数据显示,8月份月销量突破万辆的车型仅有两款,榜首为蔚来ES8,次席为问界M9。月销逾五千辆的车型亦仅五款,依次递减为比亚迪大唐、华境S、小鹏GX、蔚来ES9及零跑D19。其余十余款车型销量均不及五千,部分车型甚至滑落至三位数。
若进一步收窄价格区间,聚焦于高端9系车型,能够跻身前列的厂商寥寥无几。目前真正能够支撑起可观销量规模的,基本局限于蔚来ES8、问界M9及蔚来ES9等少数几款。
这一现状,直接揭示了9系车型面临的尴尬境地:看似市场喧嚣火热,实则有效需求尚未同步跟上。
此前,中国汽车流通协会专家委员会专家李颜伟曾进行测算,指出国内大型SUV的潜在年供给能力已轻松突破百万辆,然而真实年需求量却仅徘徊在30万至50万辆区间。
在如此悬殊的供需格局下,李颜伟研判,未来市场洗牌在所难免,在30余款中大型至全尺寸车型中,能在上市后12个月内建立起月销3000辆以上稳定销量的车型,预计不超过8款。
置身于当前新能源市场,月销3000辆或许并非惊人业绩,为何它却成为判定一款9系车型能否在市场中立足的关键门槛?核心关键便在于“稳定”二字。
以极氪9X为例,该车型上市后初期表现颇为强劲,去年年底便展现出逼近万辆的上升势头。虽2月受假期因素略有波动,但3月起便跨过万辆大关,随后两个月销量亦稳定在9000辆以上。
然而步入6月,局势开始转变。极氪9X单月销量骤降至5817辆,7月进一步回落至3403辆,至8月仅剩2887辆。从月销破万到跌至三千以下,中间仅相隔5个月。
类似情境,问界M9亦曾亲历。作为50万级新能源SUV中已被市场充分验证的头部产品,问界M9在2024年曾连续多月维持月销1.5万辆以上,2025年下半年销量也基本稳定在8000至10000辆区间。
但进入今年的产品换代周期后,其销量同样出现显著波动,1月尚有5278辆,2月跌至3085辆,3月仅余2982辆。直至新老产品交替最为剧烈的5月,销量更是降至1634辆。直至全新一代问界M9完成上市与交付,才重新夺回榜首地位。
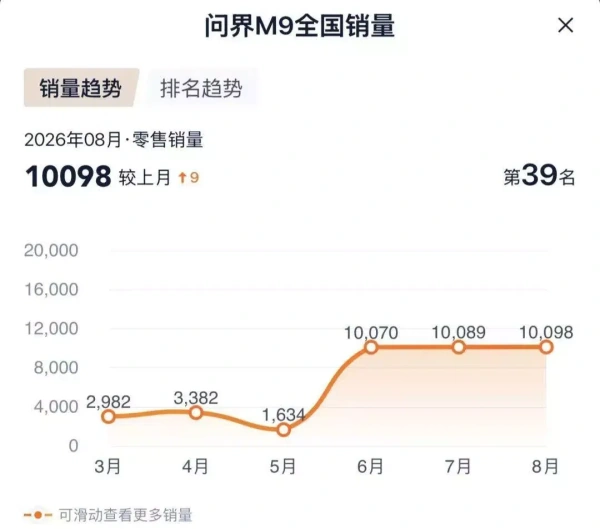
由此可见,即便是极氪9X与问界M9这般强劲的车企,也难以规避销量起伏带来的冲击。这意味着,那些刚刚涌入9系市场、尚未确立稳定用户心智的新车型,所面临的竞争压力只会更为严峻。
9系市场诱惑难却,后来者即便艰难亦需入场
既然9系SUV市场已如此拥挤,连头部选手亦难言高枕无忧,为何仍有众多车企甘冒成为“分母”的风险,执意挤入其中?究竟是何方赋予了他们这般“勇气”?
归根结底,过往的成功案例极具吸引力。
尤其是像问界这般横空出世的品牌,市场反馈远超预期。以问界M9为例,五十万元的高昂定价并未阻挡消费者脚步,反而凭借其精准洞察高端家庭用户需求,以及智能化、豪华配置等核心优势,迅速在高端SUV市场扎下根基,甚至一度超越了BBA等豪华品牌。
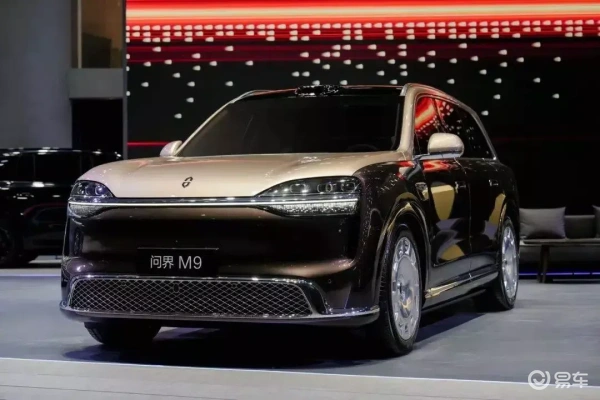
这无疑给后来者带来了巨大冲击,因为他们亲眼见证,中国品牌的大型SUV不仅突破了以往难以企及的价格天花板,更实现了可观的销量规模。当一条条成功路径清晰呈现,自然容易催生“他人可行,我亦可为”的心理。
阿维塔9系便是最直接的例证。作为与华为深度绑定的品牌,其手握顶级资源,且兼具央企背书,底蕴深厚。就阿维塔自身而言,试图冲击50万元市场,实乃顺理成章之举。
当然,若仅为了复制一款爆款,尚不足以解释车企如此高涨的热情。更深层的原因在于,9系车型正逐渐成为众多车企争夺高端市场入场券的一张“关键门票”。
此前,某合资车企高管曾直言“唯性价比论是死路一条”,此话意即,随着淘汰赛加剧,缺乏高端认知构建的品牌更容易陷入被动。随着竞品纷纷布局各自旗舰,若自身迟迟无法推出对应产品,未来在高端市场的话语权、品牌形象乃至后续产品的定价空间,极易被对手拉开巨大差距。
因此,对当今车企而言,必须拥有一款足够高端、分量十足的旗舰产品坐镇,方能撑起门面。此时,率先在市场中探索出高端路径的9系车型,自然顺理成章地承载了这一重任。
一旦在高端市场站稳脚跟,凭借9系车型自带的高溢价能力,叠加一定的销量规模,将直接优化企业的盈利结构。赛力斯与蔚来皆是鲜活例证,前者凭借问界M8、M9两款主力车型,去年实现了28.76%的汽车毛利率,后者则依托ES8、ES9等车型的热销,连续三个季度保持盈利状态。
由此可见,9系这一赛道虽风险极高,但若押注成功,回报亦极为丰厚。
结语:
然而,当所有车企为保留在竞争牌局中而选择相似的解题策略以达成高端化目标时,9系SUV此前累积的市场泡沫或将迅速消退。
如今,留给新一代9系车型的时间已所剩无几。若想稳固立足,必须向消费者提供“非你不可”的核心理由。若仅止于盲目跟风或单纯炫技,最终难免沦为淘汰赛后的炮灰。