——解析 Sportwagenschmiede'35 战略:一份在寒冬中主动收缩、却把最大变量"中国"写进最坏情形的豪华车答卷魏斯阿赫的转身:当一家豪华车企公开承认"卷不动了"
2026 年 10 月 7 日,德国魏斯阿赫研发中心。保时捷 CEO 骆明楷(Michael Leiters)站在资本市场日的讲台上,抛出一个听上去近乎"反常识"的判断:这家以跑车为图腾的企业,正式把"Value over Volume(质大于量)"写进了面向 2035 年的全新中期战略 "Sportwagenschmiede'35"(跑车锻造厂'35) 的总纲。
翻译过来只有四个字:以质换量。
这不是姿态,是数字倒逼出来的选择。2026 上半年,保时捷全球交付 12.23 万辆,同比下滑 16.5%;其中北美 −13%、欧洲 −14%、德国 −6%,而中国 −32%——跌幅约为全球均值的两倍。当一家车企把"不追求规模"堂而皇之地列为集团最高战略原则时,它要回答的其实是一个谁都躲不开的问题:在一个总需求走弱、新能源重写规则、中国这个最大豪华单一市场持续失守的世界里,传统豪华品牌究竟靠什么活下去?
保时捷给出的答案是:退守高价值小众细分市场,用更低的销量、更高的单车利润、更轻的资产结构,为自己筑一道安全垫。这是一次清醒的收缩,也是一次充满张力的赌注。
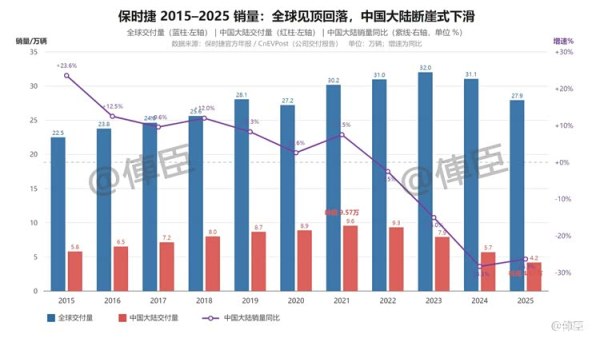
图:保时捷近十年交付量——全球(蓝柱)与中国大陆(红柱)并列,紫线为大陆销量同比增速;2021 年大陆触顶 9.57 万、2025 年跌至 4.19 万。数据来源:保时捷官方年报 / CnEVPost。
战略速写:降本、归核、提单车价值,三件事同时做"Sportwagenschmiede'35" 落地的骨架是四大支柱,核心动作可以浓缩为三件并行的事。
第一件,把成本砍到骨头里。 保时捷把盈亏平衡点压到年销 20 万辆以下——这个数字比它 2025 年 27.94 万辆的实际交付还要低近三成,且明确基于"对中国市场极保守假设"。配套动作是"未来一揽子方案"负责任地削减 9000 个岗位(核心岗保至 2035 年)、管理岗中期减少 40%、新车型开发成本最高降 20%、生产人工成本最高降 30%、销售分销成本降 20%。连非核心资产都被摆上货架:出售 Rimac / 布加迪股权,签署出售 MHP 咨询子公司,关停 Cellforce 电池、电动自行车、Cetitec——工程与数字部门合并为"保时捷科技公司",销售大区由 5 个精简到 4 个。
第二件,产品线做减法、利润位做加法。 车型衍生版本削减约 20%,换来每个衍生版本平均销量提升约 30%;D/E 级高利润车型占比中期提升约 45%;顶级车型平均售价计划提升约 20%(到 2030 年由约 27 万欧元升至超 33 万欧元);专属定制 Sonderwunsch 销售收入扩至当前的 6 倍;质保成本中期降 45%,Manthey 赛道股权提至 67%。
第三件,不"一刀切"电动化。 动力路线坚持内燃机 + 插电混动 + 下一代电池三管齐下;纯电 718 定档 2028 年,全新 B 级燃油/插混 SUV 同步于 2028 年推出、2029 年释放销量,并规划定位高于 911 的中置发动机超级跑车平台。
财务目标上,中期集团营收 410–450 亿欧元、销售回报率 RoS 10%–15%、汽车业务净现金流利润率 NCF 9%–12%,长期 RoS 冲 15%、NCF 冲 12%,派息率不低于 50%。但管理层话锋一转:中期更可能落在区间下限——因为汇率逆风、中国走低、美国 15% 关税与碳边境税等逆风,已经先一步被计入模型。
图:战略四大支柱(品牌 / 产品 / 运营 / 财务)与盈亏平衡锚点速览(数据截至 2026-10-08)。
新战略背后的两个世界要判断"跑车锻造厂"是不是好战略,不能只看保时捷自己说了什么,得把它放回它身后的两个世界:宏观环境与行业格局。
先看全球宏观:低增长、高利率、贸易碎片化。 IMF 预计 2026 年全球经济增速约 3.3%,WTO 更悲观地把货物贸易增长下调到 0.5%——近乎停滞。通胀回落后仍处高位,利率高于疫前水平,世界经济论坛把"地缘经济对抗"列为 2026 年首要风险。对一家出口导向的德国豪华车企而言,这是双重夹击:需求端,富裕人群的消费趋于谨慎;成本端,美国对欧盟进口车 15% 关税(2025-07 公布)每年给保时捷带来约 7 亿欧元刚性成本,欧盟自 2026 年起开征的碳边境税进一步抬高合规曲线。换言之,保时捷还没卖车,每年就已经凭空多出一笔"地缘政治税"。
再看中国:高端市场的规则,正在被重写。 2026 上半年,中国 40 万元以上乘用车累计 43 万辆,其中新能源 24 万辆、渗透率 56%;自主品牌在该价位零售份额已超一半。问界 M9 连续三个月位居 50 万元以上销量第一,蔚来 ES8、仰望 U8/U9、尊界 S800 在智驾、座舱、舒适性上形成跨代优势,把"豪华"的定义从"品牌光环 + 机械素质"悄悄扩展为"算力 + 智驾 + 生态 + 体验"。而保时捷在华销量,从 2021 年峰值约 9.57 万辆,降到 2025 年 4.19 万辆,再到 2026 上半年仅 1.45 万辆——五年缩水超八成,全球占比由约三分之一跌到 12% 上下。
这两个世界叠加在一起,就是保时捷战略出台的真实语境:全球需求在退潮,而中国这个重要的增量引擎,正以超预期的速度"换轨"。
用七把理论尺子,量一量这份战略的成色一份战略好不好,不能凭情绪判断。我们用七把管理学与战略学的尺子,客观量一量"跑车锻造厂"的成色。
- 波特竞争战略(集中差异化):"质大于量"等于主动放弃成本领先与泛差异化,聚焦高价值细分市场,用跑车基因、定制与专属性实现差异化。这是教科书式的路径,但前提是差异化壁垒可长期维持——而壁垒正被在中国兴起的以智能新能源车为主导产品的"技术平权"松动。
- 资源基础观(RBV)与归核化:出售 Rimac/布加迪、关停电池与电自业务、合并科技公司,是把资源从非核心收拢到"跑车工程 + 品牌 + 赛事"核心能力,典型的 refocusing。逻辑自洽,执行确定性高。
- 产品组合与复杂度经济学:砍 20% 衍生版、单变体销量 +30%,是用"范围经济→规模经济"的再平衡降低复杂度成本,把资源从红海走量移到 D/E 级现金牛。这是汽车业公认能省钱的战略动作。
- 经营杠杆与盈亏平衡分析:裁 9000 人、组织精简压低固定成本,把盈亏平衡降到 20 万——提升韧性。但悖论在于:价值优先策略在低销量下反而压制固定成本吸收,所以官方自承中期更可能落在区间下限。
- 博弈论(价格战囚徒困境):不跟进降价、避免品牌贬值螺旋,是跳出"以价换量"囚徒困境、守护品牌租金的选择。但终端经销商自行大幅优惠,暴露了总部与渠道激励的错配。
- 品牌资产理论(Aaker/Keller):品牌溢价高度依赖"保值率"锚点。而保时捷三年保值率已跌至 58.5%(首破 60%),与"顶级车提价 20%"目标内在冲突——锚点松动,溢价就难立。
- 颠覆式创新(Christensen):中国本土品牌以"技术平权"在智能化维度颠覆传统"机械素质溢价",保时捷在走量/入门车型被颠覆,被迫退守高端性能跑车市场。
这一战略在"降本、归核、提单车价值"三件事上逻辑自洽、可执行性强;但"提价"与"抗外部冲击"两环,高度依赖中国等市场的品牌溢价能否守住——而中国市场恰恰是流失最快、且被战略以"极保守假设"处理的板块。三件事难以同步达成,更像一道"先做哪件、再做哪件"的排序题,而非可做加法的理想局。
参考法拉利,保时捷本就该是"小众高端"当然,有人会反驳:保时捷本来就不是走量品牌,法拉利年销才一万多辆、估值却远高于许多主流车企;兰博基尼 2025 年营收首破 32 亿欧元、94% 交付车含定制——"聚焦高端 + 定制扩容"本就是超豪华品牌的成熟路径,保时捷不过是回归本分,何谈"退缩"?
这个反驳不无道理。但保时捷与法拉利、兰博基尼有两点根本不同。
其一,体量不同:保时捷年销 20 万+级别,是超跑圈层里用户基数最大、下沉占比最高的品牌,它的品牌金字塔靠庞大的中产用户撑起塔基;而法拉利从一开始就聚焦塔尖市场。砍 20% 衍生版、聚焦 D/E 级的格局,对法拉利是本色,对保时捷却可能伤到金字塔底座。
其二,母公司包袱不同:保时捷背靠大众集团,2026 年大众已公告将归属于保时捷业务的商誉减记约 60 亿欧元,说明母公司已用真金白银承认中国市场走弱对保时捷长期价值的实质冲击。小众可以精致,但小众不等于可以无视一个正在蒸发的最大单一市场。正因如此,"保守化处理中国"到底是理性风控,还是事实上的战略放弃,才成为这份战略最大的争议点。
中国市场:保时捷在这里的优劣势,与这份战略的机会、缺陷把视线单独切回中国——这不仅因为中国曾是保时捷全球三分之一的销量来源,更因为这里正是新战略隐含风险最集中的地方。
1 在华形势:一组令人警醒的量化信号- 销量雪崩:9.57 万(2021)→ 4.19 万(2025)→ 1.45 万(2026 H1,同比 −32%),五年缩水超八成。
- 渠道收缩:经销商网点 2024 约 150 家 → 2025 底 114 家 → 2026 底计划缩至 80 家,提前一年;济宁、淮安、南宁兴宁三家中心同日退网。
- 价格锚崩塌:三年保值率 2026 年 6 月跌至 58.5%,首次跌破 60%,较 2022 年底 100.3% 蒸发超四成;Macan/Panamera 终端折让普遍超 20 万元,部分库存车"卖一辆亏十几万",Macan 裸车下探至 40 万内,Taycan(指导 91.8 万起)部分门店裸车 70 多万元。
- 电动化空窗:Taycan/Macan EV 自 2026 年 7 月停接个性化选装新订单;纯电 Cayenne 中国内地 2026 年 10 月才拿首批配额、2026 底—2027 Q1 才批量交付;主力燃油 718/Macan 停产换代断档。
- 品牌图腾与情感资产:911/718/Taycan 的"驾驶者之车"认知壁垒,仍是本土品牌短期难复制的 emotional brand equity——911 全球 2026 H1 交付 +19%,核心超跑需求并未塌方。
- 定制与稀缺性契合豪客心理:Sonderwunsch 专属定制,精准踩中中国高净值买家对"唯一性 / 面子"的偏好;兰博基尼 94% 交付含定制,印证该路径在中国高端可行。
- 赛道正统性(Manthey):持股提至 67%,在"性能纯粹度"叙事上领先"智能堆料型"竞品。
- 燃油 / 插混基本盘仍可承接存量客:乘联会崔东树指出 2026 年 1—7 月进口燃油豪华车市场回升,保时捷"回归燃油 + 增中大型跑车"有望赢回部分品牌认可度。
- 本土技术底座已布子:上海设有海外首个综合研发中心、300+ 工程师与专属车载系统,具备补齐智驾短板的潜在能力——关键看是否真的用好。
- 智能化代差:智驾 / 座舱 / 生态落后于问界、蔚来、极氪等;中国 40 万+ 消费者已把"智能"列为豪华判断标准,保时捷仍在纠结选装,本土品牌却"入门即满配"。
- 电动化节奏错位 + 交付空窗:在新能源渗透 56% 的价位段严重缺位,2026 下半年纯电产品近乎空窗,增量直接让给竞品。
- 价格体系崩塌:终端大幅优惠 + 保值率破 60%,与"提价 20%"战略内在冲突,形成"总部画提价曲线、展厅做清库甩卖"的割裂。
- 渠道收缩反噬体验:网点砍半使购车 / 售后半径变大,渠道信心与终端价格陷入负反馈循环。
- 下沉 / 入门用户流失:这批人正被问界、蔚来、极氪承接,而保时捷偏偏在砍衍生版、聚焦高利润位。
- 客群代际切换:35 岁以下从"品牌崇拜"转向"技术崇拜",半数不愿为外资电车付溢价。
- 财务容错空间小:2025 年 RoS 仅 1.1%、2026 H1 回升至 7.8% 仍低于斯柯达(8.5%),叠加 60 亿欧商誉减记,腾挪余地远低于法拉利 / 兰博基尼。
- 低盈亏平衡点直接对冲中国下行:<20 万辆的安全垫,意味着即便在华年销跌破 2.5 万,全球账面仍能站住,为转型留出喘息空间。
- 聚焦 D/E 级高利润位:自主品牌在百万级(仰望 U8/U9、尊界 S800)虽起势,但"性能跑车 + 定制"仍是保时捷独特位,可在高净值圈层守住利润。
- 定制扩容 ×6 有真实需求:中国豪客重专属 / 面子,Sonderwunsch 具备需求基础。
- 燃油 / 插混 + 中置超跑避开正面价格战:迎合"燃油情怀"存量客群,且不与中国 EV 打补贴战。
- 上海研发中心是补智驾短板的钥匙:若转化为"中国专属智能 / 定制"能力,可对症解决最大短板——这是战略真正的考题。
- "对中国极保守假设"≈事实上的战略放弃:把全球最大单一豪华市场写入"最坏情形",等于默认让出;若中国高端新能源持续渗透,保时捷可能永久性失去价格锚与年轻客群。
- 提价 20% 与中国现实背离:终端已在大幅优惠、保值率崩塌,"两套价格体系"并存使提价目标可信度低,入门用户流失还会削弱品牌金字塔底座。
- 电动化"倒车"与中国趋势逆行:回归燃油 / 插混、押注燃油超跑,与中国绿色转型和 NEV 主流化不可逆方向相悖;纯电空窗期直接把增量让给竞品。
- 缺中国专属电动 / 智能产品定义:战略未给出针对中国市场的智能化答案,仅把上海研发中心列为"考题",而 B 级 SUV 2028 年才落地,届时对比清单只会更长。
- 归核化削弱电动性能储备:出售 Rimac/布加迪,削弱电动超跑技术储备——而中国市场恰是电动性能跑车崛起最快的战场,保时捷在"退"、中国对手在"进"。
- 外部冲击不可控却被押注:美国 15% 关税(≈7 亿欧/年)刚性、中欧关系与碳边境税均不在保时捷棋盘内;把全部增长押在"单车价"上,反而使抗外部冲击能力更弱。
保时捷的 "Sportwagenschmiede'35",是一份在行业寒冬里主动收缩、回归主业、用低销量高单车价值筑安全垫的务实战略。在"降本"与"归核"两件事上,它逻辑自洽、执行确定性高,财务口径也审慎克制,没有用漂亮话粉饰逆风盘。
但战略的真正张力在于:它最想守护的"品牌溢价",恰恰建立在中国这个正在快速流失、且被自己以"极保守假设"冷处理的板块之上。对保时捷而言,真正的胜负手,从来不是"砍掉多少岗位、省下多少成本",而是能否在退守高端性能车市场的同时,把上海研发中心的效能真正提高,补齐智能化短板,并拿出与中国市场相匹配的电动化产品和定制方案。
否则,"放弃规模"这四个字,在最好的情形里是"回归专注",在最坏的情形里,可能悄然滑向"放弃未来增量"。当魏斯阿赫的工程师们重新打磨那台高于 911 的中置超跑时,他们或许也该想一想:十年后的中国豪华车客户,还会只为纯粹的"机械素质"买单吗?